新型肺炎疫情严重,学校推迟开学,各大线下培训机构纷纷闭馆,在线教育春天将至,那么这个春天在哪里?
先从互联网+教育这个概念来看。2013年左右,互联网教育快速崛起打破了教育学习时间和空间上的限制,使更多的媒体成为了教学的互动化发展载体,教育形式从线下移到了线上,使教育教学资源可以更好的得到高效的配置。从在线教育发展历程来看,差不多有三个阶段:远程教育平台萌芽,培训机构转战线上,到现在的互联网公司涉足在线教育。科技的不断发展,促进在线教育的形式和内容也变得越来越多样化、人性化和便利化,无论是孩子还是成人,都开始逐渐接受这样的学习方式。这种教育形式被大众所接受及被资本所青睐,因为他们满足了终端市场的一些现实需求:
1、 解决空间、时间上的限制;
2、 解决的教学枯燥的问题;
3、 解决全国教学水平严重不平等的问题;
4、 解决没有语言环境的问题;
5、 解放家长的时间;
2018年在线教育市场的发展看上去一片大好,数据显示,在线教育市场规模已达1560.2亿元,用户规模也达到了9001万人。
但教育市场,真的像数据一样光鲜亮丽吗?
在线教育的分类:(1)综合类:包括腾讯课堂、网易公开课、百度传课、精锐教育、淘宝教育、中国大学MOOC、学而思网校、100教育、乐乐课堂、魔力耳朵、优课在线、青果学院、学堂在线、三好网、朴新教育、龙之门教育、果壳MOOC学院、菁优教育、第9课堂、美标教育、云朵课堂、荔枝微课、新浪公开课等;(2)辅导工具类:包括作业帮、一起作业网、跟谁学、猿辅导、小猿搜题、作业盒子、猿题库、学霸君、互动作业、爱作业、学习帮、优答、易题库、阿凡题、口袋老师、学习宝、家有学霸、作业宝、智学网、跟谁学、轻轻家教、老师好、疯狂老师、选师无忧、掌门1对1、互动作业、魔方格、求解答、万题库等;(3)语言类:包括VIPKID、阿卡索外教网、新东方在线、扇贝网、无忧英语、哒哒英语、VIPABC、英语流利说、好外教、说客英语、ABC360、外教易、北外网课等;(4)IT类:包括北风网、极客学院、优才学院、达内教育、七月在线、课工场、优才网、开课吧、编程猫、51CTO学院等;(5)职业教育类:包括尚德机构、恒企教育、领带、中公网校、万学教育、我赢职场、高顿网校、邢帅教育等;(6)数学类:包括洋葱数学、火花思维、嗨学网、华罗庚网校等;(7)音乐类:包括Finger、VIP陪练等。
截至2018年12月31日,中国在线教育领域共诞生11只“独角兽”,总估值达169.5亿美元。这些“独角兽”依次为:VIPKID(35亿美元)、猿辅导(30亿美元)、iTutorGroup(20亿美元)、一起作业(12.5亿美元)、网易有道(11亿美元)、沪江(11亿美元)、哒哒英语(10亿美元)、学霸君(10亿美元)、直播优选(10亿美元)、慧科在线教育(10亿美元)、作业帮(10亿美元)。其中,在线英语4家,在线辅导4家,在线翻译1家,综合教育1家,成人教育1家。
资本很青睐,估值很美丽,但是盈利却不理想。
无论是猿辅导,还是VIPKID,这些非常火爆的在线教育平台,都一直避免在公开场合谈论盈利话题。而51talk无忧英语,作为国内第一家赴美上市的在线教育公司,这些年也没有改变其持续亏损的状况。在线教育普遍都存在以下两个痛点:
1、转化率低,获客成本高。新东方、好未来等线下培训机构主要依靠口碑传播获客,获客成本较低,而其他在线教育潜在用户的获取则需要投入较高的营销成本,一般占到整个销售额的20%-30%,推广用户对此没有形成高需求,转化率也不高。
2、续单率低。一般线上课程因为其获客成本过高(基本线上课程主要通过传统地推、大量的广告、外包TMK进行邀约,所以推广成本远远高于线下机构),所以线上课程的出售课程体制通常设定的周期比较长,有的课程甚至设定4、5年的时候,拿大的优惠来让客户处更多的学费买更多的课程,为的是增加现金流。但是“无法持续”性销售却变成了他们最大的一个痛点。成为一个恶性循环,当一个客户买了4、5年的课程,那么他续单至少要4-5年之后,4-5年之后他的需求早就变了,所以续单的概率几乎为零。还有90%以上的可能,他购买的这个长期课程根本无法持续学完,造成浪费之后,他会告诉自己,这不是一个好的选择,就像买健身卡最终只去洗澡一样,所以也就没有的续费的可能。所以,当续费率非常低的情况下,只有不停的砸钱、做广告、往流行趋势去靠、搞得花里胡哨,才能不断的用新流量去弥补流失的流量,这就是恶性循环。
3、普遍亏损。在线教育目前依旧处在探索阶段,前期的持续投入再加上在线教育公司盈利周期长,教研、产品、技术、营销等都要持续投入,导致目前在线教育企业大多处于烧钱阶段,主要依靠融资获取资金。
其实在线教育的初衷是好的,就是我们所说的最初的梦想,最初的情怀,每一个痛点都直击消费者需求的内核,当然受市场的追捧。但是走着走着,大部分的品牌被市场竞争和压力砸晕了,忘记自己到底是做什么的了,我们到底是在做教育,还是互联网公司?往往到这里,自己都傻傻分不清了。就像前面举得例子,有些人可能会问,那么这是品牌的痛点,和我们消费者有什么关系呢?当然有很大的关系。
首先,在线教育需要不停的融资才能存活,因为有钱才能做广告,有钱才能做研发,我们可以叫它外部输血。
其次,融到钱肯定先要做市场做销售,研发、更新、技术都排后,没有市场没有销售就没有自我造血能力,要研发要更新要技术也没用。一直都在亏钱的前提下,更无法放弃自我造血能力。当教育最内核的研发和技术都被成本压缩,消费者买的到底是一个线上陪聊的服务,还是学习、教育系统呢?
最后,续费率低,为了提升流水,只能在初次销售课程的时候尽量拉高课程年限以及大量的推广用新客来弥补流失。这里就会显示出两个问题。1)作为教育,不是按照个人的基础水平来规划学习,打造个性化的学习目标,让孩子有目标有规划的学习,这是教育吗?对于家长来说,真的是付的钱越多,学的时间越长,就越有效果吗?可以说,大部分是无效的,大部分课程也都是被浪费的,大部分的钱也是被浪费的 。2)因为续费率低,需要大量砸钱、请代言做推广,引流新客来弥补流失,一家教育品牌如果把大部分的钱都用在销售和市场上,造成教育理念和产品内核的研发、迭代上的不足。
在线教育目前存在包装教师的行为,大品牌也不例外,大多数提供一对一辅导课程的机构多为兼职教师,这已经算好的了,大部分都没有从事过教师这个职业,临时突击2-3周上岗,有的甚至还是网红。教师资格证持证率同样不乐观,我们一直都说,好的老师才能教出好的孩子,我们每年花那么多钱在孩子的学习上,我们这些钱究竟是真的花在了孩子的学习能力提高上,还是花在了给各个品牌众筹广告费上?这是大家需要好好思考的问题。
教育+互联网,教育才是主体,互联网只是将我们的理念、内核、技术、实力更好的展现出来的平台、工具,我们的课题永远都是孩子学习的极端有效性上。
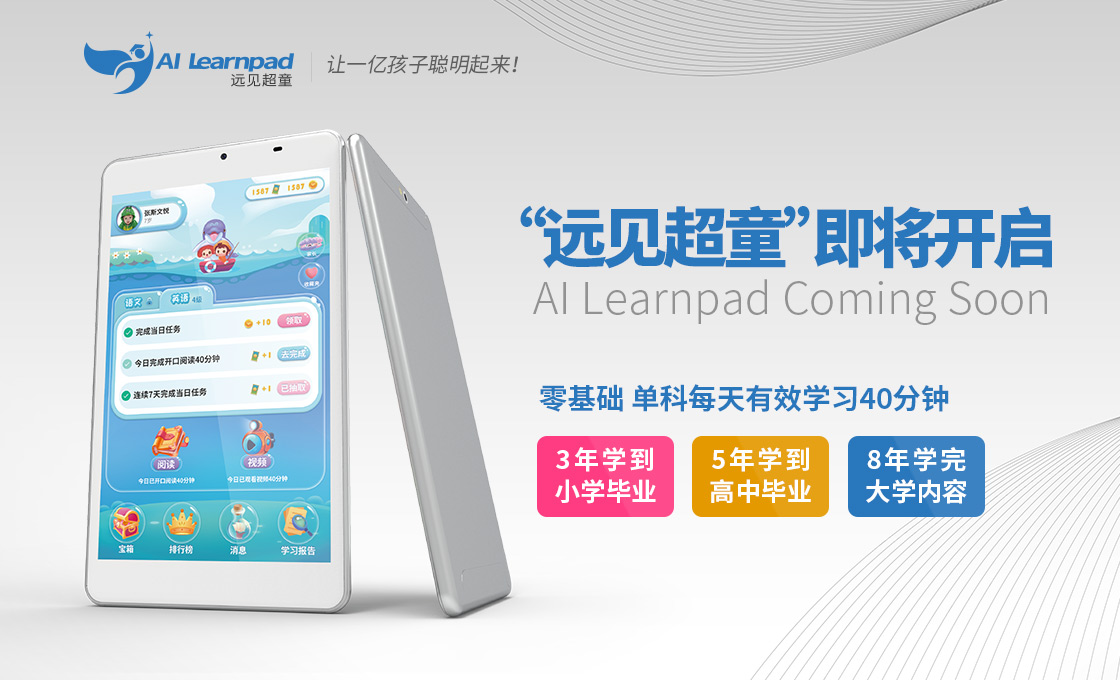
在这一点上深圳蓝色冰川教育沉淀了30年的研发,做了无数检验,花费了数亿元,最终推出AI Learnpad远见超童。我们不需要投放大量的资金在品牌宣传上,因为产品的有效性口碑就是我们最好的宣传;我们三门学科内容+一个载体PAD,三年的学习收费只有6000+,乡镇的孩子都能通过我们的教育系统得到全球最领先的教育学习方法;我们从不担心续课,就因为我们对产品的有效性非常有自信,让一个教育产品可以像在线课程那样满足大家的痛点和需求,同时还确实可以实现自主学习快速提升、给予孩子们跳级的潜力,我们还需要担心什么呢?我们不需要融资,没有资方的压力、不需要投千万上亿的广告费、我们的口碑相传可以让我们的血液快速流通,所以我们的资金都可以花在继续技术和内容的研发更新上,这就是我们要做的教育。
责任编辑: